W zeszłą środę, 28 października, Bank Kanady podniósł stopy o ćwierć punktu, do 2,5%. Pierwszy raz od lipca 2023 roku.
Następnego dnia wszystkie duże banki podniosły prime z 4,45% na 4,70%. I właśnie prime jest tu najważniejszy, bo od niego liczone są procenty na wielu naszych kredytach.
Kto to odczuje od razu? Ci, którzy mają variable. o ile twoja rata idzie w górę i w dół razem z prime, to już od następnej raty zapłacisz więcej. A o ile masz variable ze stałą ratą? Płacisz tyle samo co przedtem, tylko iż więcej z tej raty idzie teraz na odsetki, a mniej na spłatę domu. Niby nic się nie zmieniło, a dom spłacasz wolniej. Tak samo jest z HELOC i z liniami kredytowymi.
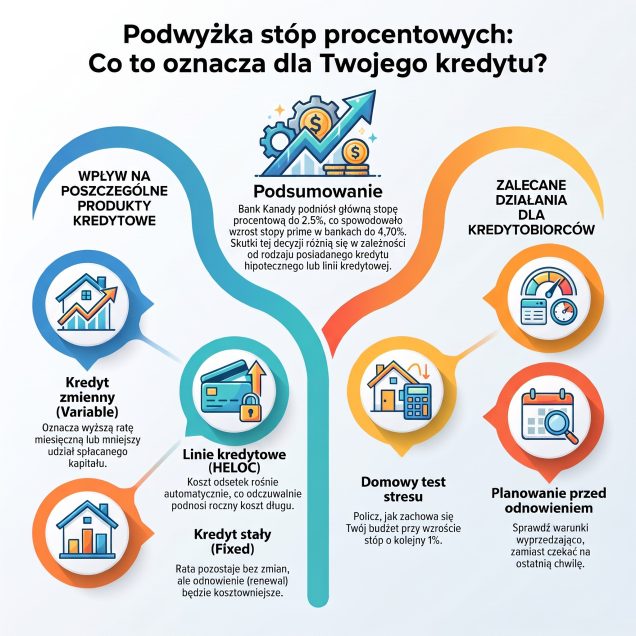 Tutaj wiele osób choćby tego nie zauważy, bo płaci tylko odsetki i co miesiąc wychodzi kilka dolarów więcej. Ale o ile od paru lat trzymasz na linii większą sumę, policz sobie, ile cię to kosztuje przez cały rok. Może się zdziwisz.
A co z fixed? Ta podwyżka fixed nie rusza. jeżeli masz fixed, rata zostaje taka sama aż do końca terminu. Tylko nie myśl, iż z fixed wszystko w porządku. Procenty na fixed nie zależą bezpośrednio od Banku Kanady, tylko od obligacji rządowych, a one idą w górę już od kilku miesięcy. Od sierpnia pożyczkodawcy podnosili fixed kilka razy i dzisiaj jest on wyraźnie droższy niż latem. Jak masz renewal w przyszłym roku, to procent już dzisiaj byłby wyższy, niezależnie od tego, co Bank Kanady zrobi 9 grudnia.
Co więc robić? Nie zgadywać, co będzie ze stopami, bo tego nikt na pewno nie wie. Lepiej usiąść z kartką i policzyć: ile wynosiłaby moja rata i odsetki na linii kredytowej, gdyby procenty poszły w górę o cały punkt? o ile domowy budżet to wytrzyma, możesz spać spokojnie. o ile nie, to lepiej wiedzieć o tym dziś, a nie w dniu renewal.
Powyższy artykuł ma charakter informacyjny i nie stanowi porady finansowej. Skontaktuj się ze swoim doradcą finansowym lub brokerem hipotecznym.
Macie państwo pytania?
Zapraszam:
JACEK NASARZEWSKI Mortgage Broker
416-993-0198