Kiedy w życiu masz najwięcej pieniędzy?
U wielu osób to jest dzień przejścia na emeryturę. Dom spłacony albo prawie spłacony, oszczędności w RRSP, TFSA i w innych kontach inwestycyjnych. No i właśnie następnego dnia pożyczkodawca patrzy na ciebie zupełnie inaczej niż jeszcze wczoraj.
Dlaczego tak jest? W Kanadzie pożycza się pod dochód, a nie pod majątek. Żeby dostać HELOC w dużej instytucji finansowej, na najlepszych warunkach, jakie są w Kanadzie, trzeba przejść stress test. Czyli pokazać, iż dałbyś radę spłacać choćby przy stopie wyższej niż ta, którą faktycznie płacisz. Dopóki pracujesz i masz stałą pensję, to zwykle nie jest problem. Po przejściu na emeryturę zostaje CPP, OAS, może pension z pracy i wypłaty z RRIF. Ten sam dom, te same oszczędności, a na papierze wyglądasz dużo słabiej.
Nie znaczy to, iż emeryt nigdzie pieniędzy nie dostanie. Są pożyczkodawcy, którzy liczą inaczej, jest też reverse mortgage, o którym pisałem latem. Tylko wybór jest mniejszy, a koszty najczęściej wyższe.
Dlatego niektórzy moi klienci otworzyli linię kredytową rok albo dwa przed końcem pracy i w ogóle jej nie ruszali. Nie na wakacje, nie na nowy samochód. Na wszelki wypadek. Dach zaczyna przeciekać, dziecko potrzebuje pomocy, albo rynek akurat spadł i szkoda sprzedawać inwestycje w najgorszym momencie. Wtedy pieniądze są pod ręką i nie trzeba nikogo o nic prosić.
Jest też druga strona medalu. Otwarcie HELOC nie zawsze jest za darmo, bo może być wycena, prawnik i rejestracja na tytule domu. Często jest to collateral charge, którą przy podpisywaniu mało kto dokładnie wyjaśnia, a później utrudnia ona przejście do innego pożyczkodawcy. Na to zawsze trzeba zwrócić uwagę. Pożyczkodawca może też obniżyć albo zamrozić limit, bo to jest linia kredytowa, a nie umowa na lata. I rzecz najważniejsza: łatwy dostęp do pieniędzy kusi. Linia na czarną godzinę ma sens tylko wtedy, kiedy naprawdę czeka na czarną godzinę.
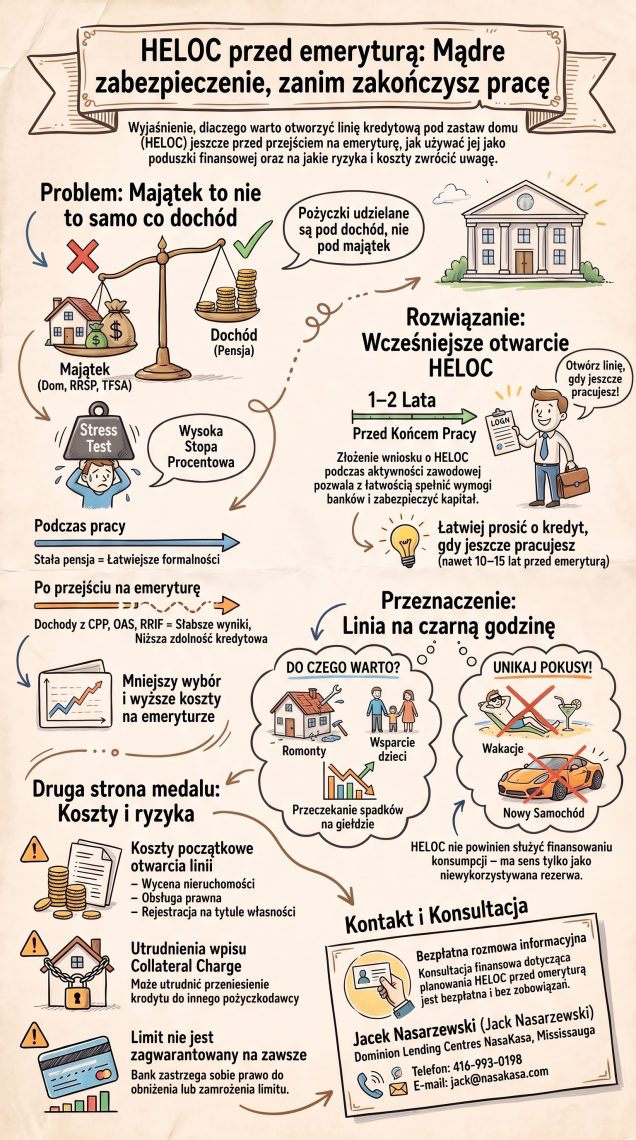
Jeśli planujesz emeryturę w najbliższych latach, sprawdź to teraz, a nie wtedy, kiedy pieniądze będą już potrzebne. A jeżeli do emerytury masz jeszcze 10 czy 15 lat, zapamiętaj jedno: o linię kredytową łatwiej jest prosić, dopóki jeszcze pracujesz.
Powyższy artykuł ma charakter informacyjny i nie stanowi porady finansowej. Skontaktuj się ze swoim doradcą finansowym albo ze mną. Zadzwoń, kiedy ci wygodnie. jeżeli nie odbiorę, to na pewno oddzwonię. Taka rozmowa nic nie kosztuje i do niczego nie zobowiązuje.
Powyższy artykuł ma charakter informacyjny i nie stanowi porady finansowej. Skontaktuj się ze swoim doradcą finansowym lub brokerem hipotecznym.
Macie państwo pytania?
Zapraszam:
JACEK NASARZEWSKI Mortgage Broker
416-993-0198