
Rozwijanie przedsiębiorstwa wymaga nie tylko dobrego planowania sprzedaży i inwestycji, ale również świadomego podejścia do rozliczeń. **Ulgi podatkowe dla firm** mogą wspierać przedsiębiorców ponoszących wydatki na działalność badawczo-rozwojową, robotyzację, przygotowanie nowych produktów czy komercjalizację własności intelektualnej. Analiza ulg może ujawnić możliwości, które wcześniej nie były uwzględniane w firmowych rozliczeniach. Istotne jest jednak sprawdzenie warunków konkretnej ulgi, rodzaju prowadzonej działalności, sposobu opodatkowania oraz dokumentacji potwierdzającej poniesione wydatki. Rzetelna analiza pozwala odróżnić potencjalnie kwalifikowane koszty od wydatków, które nie spełniają wymagań ustawowych.Przedsiębiorca planujący obniżenie obciążeń podatkowych powinien rozpocząć od określenia, jakie działania faktycznie realizuje jego firma. Inne rozwiązania mogą być istotne dla przedsiębiorstwa opracowującego nowe oprogramowanie, inne dla zakładu produkcyjnego wdrażającego roboty przemysłowe, a jeszcze inne dla firmy przygotowującej nowy produkt do sprzedaży. adekwatna ocena wymaga zestawienia konkretnych projektów, poniesionych kosztów oraz obowiązujących przepisów. Dlatego **doradztwo w zakresie ulg podatkowych** może obejmować analizę procesów biznesowych, weryfikację ewidencji i przygotowanie rekomendacji dopasowanych do sytuacji konkretnego podmiotu. Indywidualne podejście ułatwia dopasowanie rozwiązań do specyfiki przedsiębiorstwa.Przedsiębiorstwo, które chce sprawdzić możliwości podatkowe, powinno rozpocząć od uporządkowania informacji o swoich projektach i kosztach. W trakcie takiej analizy można przyjrzeć się procesom tworzenia produktów, rozwijania technologii, projektowania nowych rozwiązań, testowania ich działania czy automatyzowania produkcji. Ważne jest również przeanalizowanie kosztów osobowych, zakupów materiałów, usług oraz wydatków inwestycyjnych. Rezultatem audytu może być wskazanie potencjalnie dostępnych ulg, określenie braków w dokumentacji oraz zaplanowanie dalszych działań. Ułatwia ustalenie, które obszary wymagają pogłębionej analizy.
Przy analizie kosztów znaczenie ma również to, w jakim celu zostały poniesione i z jakimi działaniami przedsiębiorstwa były związane. W zależności od rodzaju ulgi konieczne może być ustalenie, które wydatki spełniają kryteria kosztów kwalifikowanych, w jakiej części dotyczą odpowiednich projektów oraz jak powinny zostać ujęte w ewidencji. Warto zadbać o możliwość powiązania konkretnego wydatku z określoną aktywnością. Każdy przypadek wymaga przy tym sprawdzenia aktualnych przepisów i ograniczeń dotyczących danej preferencji. Dobrze przeprowadzona analiza zmniejsza ryzyko przypadkowego zakwalifikowania niewłaściwych kosztów.Ulga B+R jest jednym z rozwiązań, które warto przeanalizować w firmach prowadzących działalność badawczo-rozwojową. W określonych okolicznościach znaczenie mogą mieć również systematyczne prace nad nowymi zastosowaniami, ulepszaniem istniejących rozwiązań lub pokonywaniem problemów technicznych, których nie da się rozwiązać wyłącznie przez rutynowe działania. Samo wdrożenie popularnej technologii nie oznacza automatycznie prowadzenia działalności B+R. Analiza może obejmować między innymi projektowanie, eksperymentowanie, testowanie, rozwijanie prototypów i dokumentowanie kolejnych etapów prac. Dzięki temu można dokładniej określić zakres działań potencjalnie związanych z ulgą.W przypadku ulgi B+R istotne jest nie tylko określenie charakteru projektu, ale również prawidłowe przypisanie wydatków. W zależności od sytuacji analizie mogą podlegać wynagrodzenia pracowników w odpowiedniej części związanej z działalnością B+R, określone wydatki na materiały i surowce, specjalistyczny sprzęt czy inne kategorie przewidziane przez ustawę. Ważne jest ustalenie związku wydatku z działalnością badawczo-rozwojową oraz spełnienie szczegółowych warunków. Rzetelna analiza obejmuje więc zarówno księgowość, jak i informacje o pracy zespołów realizujących zadania rozwojowe. Takie podejście pomaga uporządkować ewidencję.Proces wdrażania preferencji podatkowej może wymagać współpracy osób odpowiedzialnych za finanse, kadry, technologię i zarządzanie projektami. Należy zidentyfikować projekty, określić ich zakres, zebrać informacje o osobach zaangażowanych w realizację zadań oraz przeanalizować poniesione koszty. Przydatne mogą być ewidencje czasu pracy, karty projektów, raporty z testów oraz zestawienia materiałów. Nie chodzi wyłącznie o przygotowanie dokumentów na potrzeby jednego rozliczenia, ale również o stworzenie procedury, która będzie przydatna w kolejnych okresach. Stały proces dokumentowania zmniejsza ryzyko utraty ważnych informacji.Przed oceną możliwości zastosowania IP Box trzeba dokładnie przeanalizować źródło dochodu oraz charakter wytworzonego lub rozwijanego prawa. W określonych przypadkach preferencja może dotyczyć dochodów związanych z kwalifikowanymi prawami własności intelektualnej, w tym odpowiednio kwalifikowanymi prawami do programów komputerowych. Konieczne jest spełnienie wymagań dotyczących działalności badawczo-rozwojowej, prawa oraz uzyskiwanego dochodu. Analiza IP Box powinna zatem obejmować kwestie prawne, technologiczne, księgowe i podatkowe. Wspiera przygotowanie rozliczenia odpowiadającego rzeczywistemu charakterowi działalności.W przedsiębiorstwach tworzących technologie warto sprawdzić, jakie prawa powstają podczas realizacji poszczególnych projektów. Należy ustalić, kto tworzy dane rozwiązanie, jakie prawa przysługują przedsiębiorstwu, w jaki sposób jest ono wykorzystywane oraz z jakimi przychodami wiąże się jego komercjalizacja. Szczególnej uwagi wymaga prawidłowe ustalenie dochodu i kosztów związanych z kwalifikowanym prawem. Analiza powinna uwzględniać aktualne wymagania ustawowe oraz interpretacje dotyczące konkretnego przypadku. Dzięki temu można uporządkować informacje o prawach i przychodach.Firmy inwestujące w nowe rozwiązania powinny przyjrzeć się preferencjom odpowiadającym konkretnym rodzajom wydatków. Ulga B+R odnosi się do określonych kosztów działalności badawczo-rozwojowej, IP Box dotyczy kwalifikowanych dochodów z praw własności intelektualnej, natomiast ulga na prototyp wiąże się z wybranymi wydatkami na produkcję próbną i wprowadzenie nowego produktu na rynek. Każde rozwiązanie odpowiada na inny rodzaj aktywności i wymaga oddzielnej oceny. adekwatne rozpoznanie tych różnic pomaga dopasować analizę podatkową do planów rozwojowych przedsiębiorstwa. Analiza poszczególnych projektów pozwala określić, które przepisy mogą mieć zastosowanie.W przypadku robotyzacji istotne jest dokładne ustalenie, jakie urządzenia i wydatki obejmują obowiązujące przepisy. Znaczenie może mieć nabycie fabrycznie nowych robotów przemysłowych oraz określonych urządzeń, systemów i rozwiązań funkcjonalnie z nimi związanych. Nie każdy automat, maszyna lub system informatyczny spełnia ustawową definicję wymaganą dla ulgi. adekwatna analiza powinna objąć faktury, umowy, opisy techniczne, ewidencję środków trwałych oraz sposób wykorzystania urządzeń. ulga na robotyzację Przygotowanie informacji przed rozliczeniem ułatwia podjęcie świadomej decyzji.
Przedsiębiorstwa przygotowujące rozwiązania do komercyjnego wdrożenia powinny sprawdzić, czy ich wydatki odpowiadają warunkom tej preferencji etapów, jednak nie wszystkie koszty automatycznie kwalifikują się do ulgi na prototyp. W zależności od konkretnego przypadku analizie mogą podlegać wydatki na produkcję próbną oraz określone koszty związane z wprowadzeniem produktu na rynek. Dokumentacja powinna umożliwiać powiązanie kosztów z adekwatnym etapem projektu. Przedsiębiorca powinien również sprawdzić zasady dotyczące limitów odliczenia, sposobu rozliczenia i okresu, w którym poniesiono wydatki. Świadome planowanie wspiera kontrolę nad wydatkami związanymi z wdrażaniem nowych produktów.Audyt ulg podatkowych może ujawnić obszary, w których przedsiębiorstwo nie analizowało dotychczas wszystkich dostępnych możliwości. W trakcie audytu warto przeanalizować strukturę kosztów, sposób ewidencjonowania pracy, dokumentację techniczną, umowy oraz informacje o planowanych inwestycjach. Ocena powinna uwzględniać aktualne przepisy oraz sytuację konkretnego przedsiębiorstwa. Wyniki audytu mogą posłużyć do przygotowania planu działań obejmującego uzupełnienie dokumentacji, korektę procesów lub szczegółową weryfikację wybranych ulg. Pomaga zwiększyć przejrzystość firmowych rozliczeń.Wdrażanie ulg podatkowych nie powinno ograniczać się do jednorazowego sprawdzenia dokumentów na koniec roku. Przydatne jest ustalenie, kto odpowiada za opisy projektów, kto przekazuje dane finansowe i w jaki sposób informacje trafiają do osób przygotowujących rozliczenie podatkowe. W większych organizacjach warto określić współpracę pomiędzy działami technicznymi, kadrami, finansami i zarządzaniem. Regularne monitorowanie projektów ułatwia zauważenie zmian, które mogą wpływać na kwalifikację kosztów lub możliwość zastosowania preferencji. Dobrze wdrożony proces może przynieść korzyści również w kolejnych latach podatkowych.Przedsiębiorstwo powinno mieć możliwość wykazania, z jakich danych wynikają wartości przyjęte do rozliczenia. W zależności od rodzaju ulgi niezbędne mogą być odpowiednie zestawienia kosztów, ewidencje rachunkowe, dane o czasie pracy, dokumenty potwierdzające nabycie materiałów oraz opisy projektów. W przypadku robotyzacji trzeba zweryfikować rodzaj zakupionych urządzeń i pozostałe warunki ustawowe. Nie istnieje jeden uniwersalny zestaw dokumentów adekwatny dla każdej preferencji. Zakres ewidencji należy dostosować do wymagań konkretnej ulgi.Współpraca specjalistów podatkowych z zespołem przedsiębiorstwa może ułatwić identyfikację kosztów, których charakter nie jest oczywisty. Dział finansowy zna sposób księgowania wydatków, pracownicy techniczni potrafią opisać realizowane zadania, a osoby zarządzające projektami mogą wyjaśnić ich cel i przebieg. kooperacja między działami pozwala uniknąć sytuacji, w której o kwalifikacji kosztu decyduje wyłącznie jego nazwa na fakturze. Doradztwo w zakresie ulg podatkowych może obejmować uporządkowanie danych, weryfikację przyjętych założeń i przygotowanie rekomendacji dotyczących dalszych działań. Wspólna praca nad dokumentacją ułatwia przygotowanie rzetelnego rozliczenia.Ulgi podatkowe dla firm powinny być analizowane również pod kątem możliwości łączenia różnych preferencji. Niektóre preferencje mogą odnosić się do różnych etapów działalności, na przykład prac badawczo-rozwojowych, produkcji próbnej czy uzyskiwania dochodu z kwalifikowanych praw własności intelektualnej. Nie można automatycznie zakładać, iż ten sam wydatek będzie mógł być wielokrotnie uwzględniony w podstawie odliczenia. Analiza powinna zatem uwzględniać nie tylko potencjalne korzyści, ale również ograniczenia prawne i wymogi dokumentacyjne. Dzięki temu można przygotować bardziej spójny plan rozliczeń.Skala działalności sama w sobie nie przesądza o możliwości skorzystania z każdej preferencji. Mała firma informatyczna może analizować projekty związane z tworzeniem oprogramowania, przedsiębiorstwo produkcyjne może weryfikować wydatki na robotyzację, a producent nowego wyrobu może sprawdzać warunki ulgi na prototyp. Każda z tych sytuacji wymaga innego podejścia do dokumentacji i oceny kosztów. Jednocześnie choćby niewielka firma powinna zadbać o rzetelne opisy projektów i odpowiednie ewidencjonowanie wydatków. Dobrze dobrane procedury wspierają codzienną pracę przedsiębiorstwa.Decyzje o nowych inwestycjach mogą być analizowane równolegle z oceną dostępnych preferencji podatkowych. Firma planująca wdrożenie nowych technologii może wcześniej sprawdzić wymagania dotyczące dokumentacji, a przedsiębiorstwo rozwijające produkt może przeanalizować koszty poszczególnych etapów jego powstawania. Wczesna analiza może ujawnić konieczność zmiany sposobu ewidencjonowania niektórych kosztów. Należy jednak pamiętać, iż sama możliwość uzyskania preferencji nie powinna przesądzać o zasadności inwestycji biznesowej. Analiza podatkowa stanowi jeden z elementów szerszego procesu zarządzania finansami.Przejrzyste procedury ułatwiają współpracę między działami i poprawiają dostępność informacji. W trakcie przeglądu można ustalić, czy projekty mają jasno określone cele, czy ich przebieg jest dokumentowany oraz czy dane o kosztach są łatwe do odnalezienia. Pomocne może być wprowadzenie standardowych kart projektowych i zestawień kosztów. Takie rozwiązania mogą wspierać nie tylko rozliczenia podatkowe, ale również zarządzanie projektami, analizę rentowności i planowanie przyszłych inwestycji. Lepszy obieg informacji ułatwia podejmowanie decyzji.Ważnym elementem korzystania z ulg jest regularne sprawdzanie aktualnych regulacji podatkowych. Szczególnej uwagi wymagają rozwiązania, dla których ustawodawca przewidział określone ramy czasowe, limity lub dodatkowe warunki. W razie wątpliwości pomocna może być indywidualna konsultacja z doradcą podatkowym. Dotyczy to również sposobu łączenia preferencji, rozliczania niewykorzystanych odliczeń oraz ewidencjonowania kosztów. Dokładne sprawdzenie przepisów wspiera prawidłowe przygotowanie zeznania.Zakres współpracy warto dopasować do potrzeb przedsiębiorstwa, rodzaju realizowanych projektów oraz stopnia uporządkowania dokumentacji. W niektórych przypadkach wystarczająca może być weryfikacja konkretnej ulgi i przygotowanie zaleceń, a w innych potrzebna będzie szersza analiza kilku obszarów działalności. Wsparcie może obejmować identyfikację projektów, analizę kosztów, ocenę dokumentacji i przygotowanie rozliczenia. Ważne jest jasne określenie zakresu prac, odpowiedzialności oraz dokumentów niezbędnych do przeprowadzenia analizy. Dzięki temu przedsiębiorca wie, jakie informacje powinien przygotować.
Świadome zarządzanie rozliczeniami zaczyna się od rzetelnej analizy. Warto sprawdzić, czy przedsiębiorstwo prowadzi działalność badawczo-rozwojową, czy realizuje projekty związane z nowymi produktami, czy inwestuje w robotyzację oraz czy uzyskuje dochody związane z kwalifikowanymi prawami własności intelektualnej. Nie należy zakładać, iż sama innowacyjność projektu przesądza o prawie do konkretnego odliczenia. Dopiero na tej podstawie można opracować plan dalszych działań, obejmujący audyt, uzupełnienie ewidencji i prawidłowe rozliczenie. Dobrze przeprowadzona analiza pomaga uporządkować firmowe finanse.
IP Box Dla Firm Technologicznych I Programistycznych
Powiązane


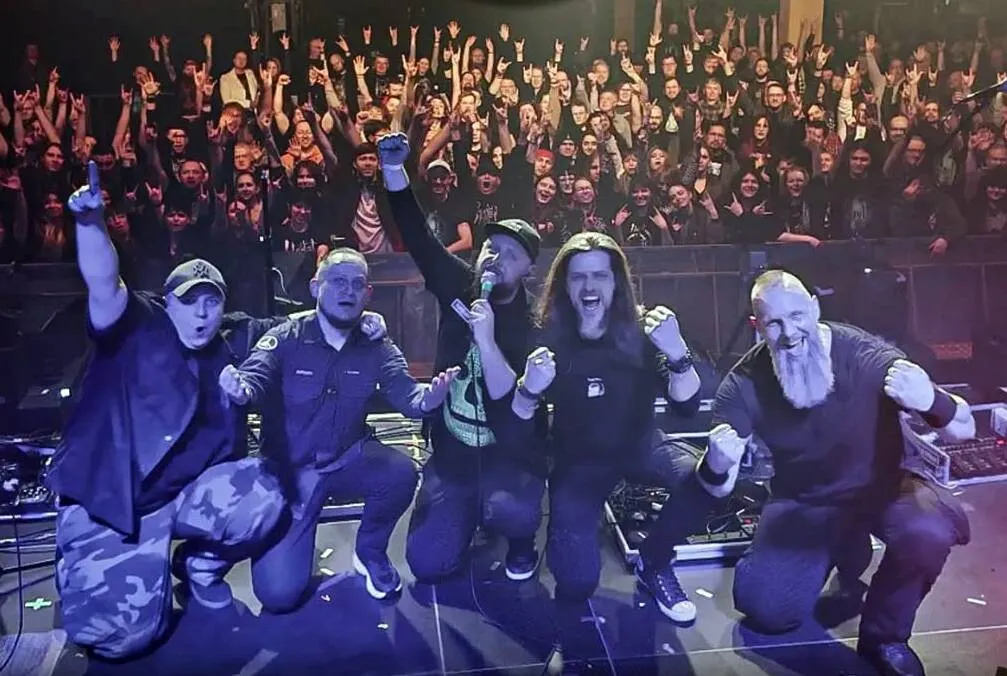
Ostrołęcki Tupolev wystartował z filmem koncertowym (wideo)
1 godzina temu
Rozliczanie Kosztów Badań I Rozwoju W Przedsiębiorstwie
1 godzina temu
Ruszają prace przy ulicy Czerwonego Krzyża w Żarach
1 godzina temu

Polecane

Co dalej z handlem na ławeczce? Znamy ustalenia
1 godzina temu


Gmina Praszka: ronda będą miały nowe nazwy
1 godzina temu

FORREG, czyli rozmowy o przyszłości miast
1 godzina temu
