Sprzedajesz dom albo chcesz przejść do innego pożyczkodawcy. Dzwonisz zapytać, ile wyniesie kara za zerwanie mortgage.
Słyszysz kwotę i nie wierzysz. Kilkanaście tysięcy dolarów? Skąd to się wzięło?
Najpierw dobra wiadomość. jeżeli masz variable, kara to zwykle odsetki za 3 miesiące. I tyle. Przy open mortgage kary nie ma wcale, ale oprocentowanie jest dużo wyższe.
Przy fixed jest inaczej. Pożyczkodawca liczy dwie kwoty: odsetki za 3 miesiące i tak zwane IRD, czyli różnicę w oprocentowaniu. Płacisz zawsze tę wyższą, czyli korzystniejszą dla pożyczkodawcy. IRD pojawia się wtedy, kiedy stopy spadły od dnia podpisania umowy. w uproszczeniu to odsetki, które pożyczkodawca traci, bo dziś te same pieniądze pożyczy komuś taniej.
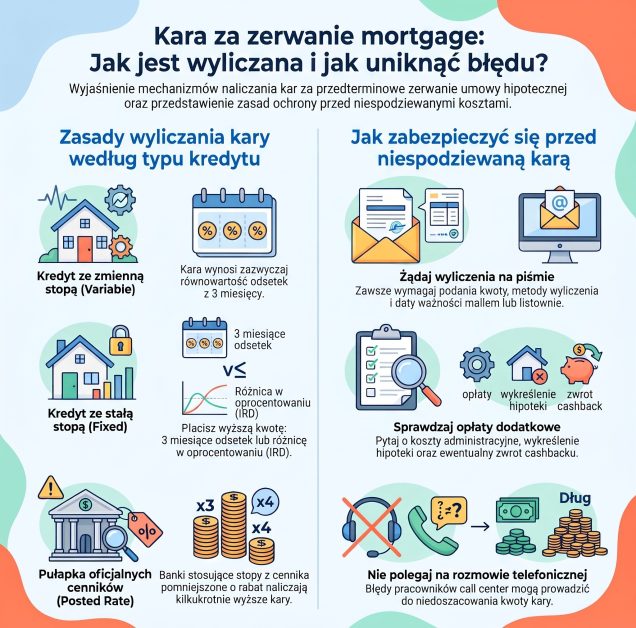
I tu jest cała tajemnica. Nie ma jednego wzoru na IRD. Jedni pożyczkodawcy porównują twoje oprocentowanie z tym, co jest dziś na rynku. Inni, często duże banki, biorą swoją oficjalną stopę z cennika, tak zwaną posted rate, i odejmują od niej rabat, który dostałeś przy podpisaniu. Posted rate jest zwykle wyraźnie wyższa niż to, co ludzie naprawdę płacą, więc kara może wyjść choćby kilka razy wyższa. Przy tym samym saldzie i tym samym czasie do końca umowy.
Dlatego dwie osoby, które zrywają fixed w tym samym miesiącu, mogą zapłacić zupełnie inne kary.
Trafili mi się już klienci, którzy nie sprawdzili kary, zdecydowali się sprzedać dom, a potem nie mogli się już wycofać. Byli też tacy, którzy przez telefon usłyszeli jedną kwotę, a adwokat przy wykreśleniu hipoteki dostał inną.
Dlatego zawsze, ale to naprawdę zawsze, proś o wyliczenie kary mailem albo na piśmie. Powinno w nim być, ile wynosi kara, jak ją policzono i do kiedy ta kwota jest ważna. Nie polegaj na rozmowie telefonicznej. Osoba w call center też jest człowiekiem i może się pomylić. Pożyczkodawcy pod nadzorem federalnym muszą zresztą opisać w umowie, jak liczą karę.
Do kary często dochodzą też opłaty: administracyjna, za wykreślenie hipoteki, a czasem zwrot cashbacku. Pytaj o całość, nie tylko o samą karę.
Powyższy artykuł ma charakter informacyjny i nie stanowi porady finansowej. Skontaktuj się ze swoim doradcą finansowym lub brokerem hipotecznym.
Macie państwo pytania?
Zapraszam:
JACEK NASARZEWSKI Mortgage Broker
416-993-0198