Masz 60 lat, dom spłacony lub prawie. Wszędzie słyszysz, iż reverse mortgage pozwala wyciągnąć pieniądze z domu bez miesięcznych rat, jak również bez podatku.
Brzmi to bardzo dobrze. Ale jeden z małżonków ma 53 lata i tutaj pojawia się problem, o którym mało kto mówi.
Reverse mortgage w Kanadzie jest dla właścicieli domów w wieku 55 lat i więcej. Wiele osób myśli, iż liczy się wiek starszej osoby. Niestety nie. Pożyczkodawcy zwykle wymagają, żeby każda osoba na tytule własności miała co najmniej 55 lat. jeżeli współmałżonek jest młodszy, najczęściej trzeba po prostu poczekać, aż skończy 55. Wiek obojga ma też wpływ na to, ile można pożyczyć – im młodsi, tym mniej.
To samo dotyczy dzieci. jeżeli kiedyś wpisaliście syna lub córkę na tytuł, żeby potem było łatwiej albo żeby załatwić pożyczkę, ta zasada wieku zwykle obejmuje także ich. Liczy się każdy właściciel i współwłaściciel, choćby z 1% udziału w nieruchomości.
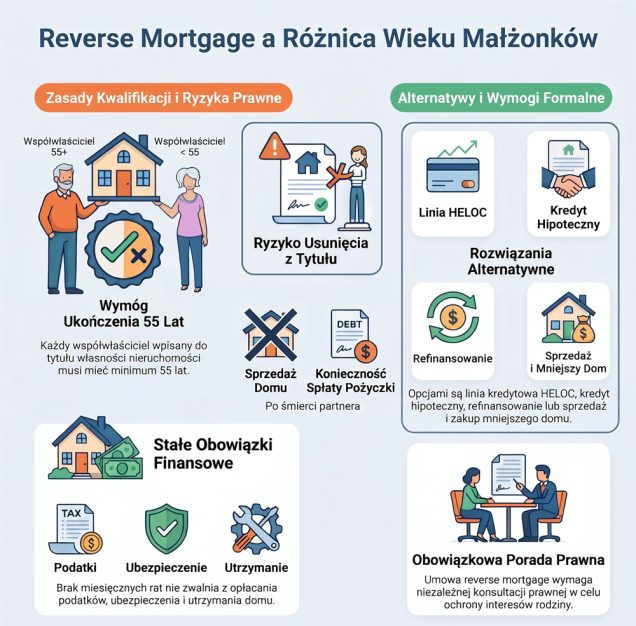
Niektórzy pytają: „A może zdjąć młodszą osobę z tytułu?” I niektórzy klienci tak zrobili. Ale tutaj bardzo uważaj, bo zmiana tytułu ma konsekwencje podatkowe, prawne i spadkowe. Dodatkowo reverse mortgage musi być spłacony, kiedy ostatni kredytobiorca wyprowadzi się, sprzeda dom lub umrze. jeżeli młodszy małżonek nie jest ani na tytule, ani na pożyczce, po śmierci kredytobiorcy może musieć spłacić pożyczkę albo sprzedać dom, w którym dalej mieszka. W Ontario pozostało jedna rzecz – małżonek zwykle nie może wziąć mortgage na dom małżeński bez zgody drugiego małżonka, choćby jeżeli tylko jedno nazwisko jest na tytule. Zanim cokolwiek zmienisz, porozmawiaj z prawnikiem.
Jeśli oboje jesteście kredytobiorcami, druga osoba zwykle może dalej mieszkać w domu, kiedy pierwsza umrze. Osobna sprawa to dom opieki – niektórzy pożyczkodawcy traktują przeprowadzkę do domu opieki jak wyprowadzkę, więc zapytaj, jak to jest w twoim przypadku.
Pamiętaj też, iż brak rat nie znaczy brak obowiązków. Podatek od nieruchomości, ubezpieczenie domu i jego utrzymanie dalej są na twojej głowie.
A co jeżeli nie chcecie czekać? Są inne propozycje, na przykład zwykły mortgage albo HELOC. Najniższe oprocentowanie wymaga dochodu i regularnych spłat, ale są też opcje u alternatywnych pożyczkodawców – zwykle droższe, więc warto je dobrze przeanalizować. Czasem lepsze jest jednak refinansowanie albo sprzedaż i zakup mniejszego domu.
Przy reverse mortgage w większości przypadków potrzebna jest niezależna porada prawna. I dobrze – to decyzja na lata, często dla całej rodziny.
Powyższy artykuł ma charakter informacyjny i nie stanowi porady finansowej. Skontaktuj się ze swoim doradcą finansowym lub brokerem hipotecznym.
Macie państwo pytania?
Zapraszam:
JACEK NASARZEWSKI Mortgage Broker
416-993-0198